- 发布机构
- 联邦税务局
- 管辖区域
- 阿联酋
- 发布日期
- 2026年10月9日
- 生效日期
- 2026年10月1日
- 阶段
- 最终规则
- 官方文件
- 联邦税务局(FTA)2026年第13号决议、内阁2026年第149号决议、联邦税务局(FTA)2026年第17号决议
- 官方来源
- legarithm.io
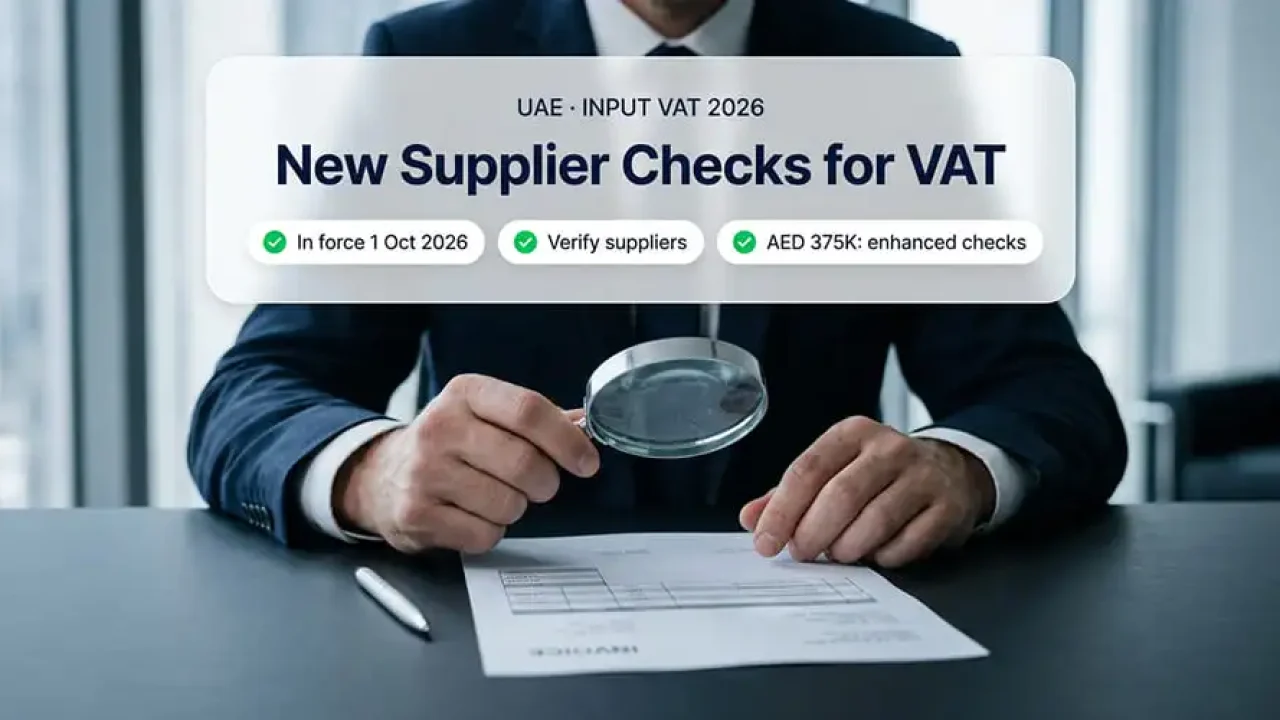
根据阿联酋联邦税务局(FTA)2026年第13号决议,自2026年10月1日起,仅持有有效税务发票将不再足以在阿联酋抵扣进项增值税。企业必须对供应商及实际交易履行结构化尽职调查,以证明其合规性并防范供应链税收欺诈。该决议落实了2025年第16号联邦法令中增补的《增值税法》第54条之二,规定若交易涉及供应链偷漏税且买方知情或“应当知情”,税务局有权拒绝抵扣进项税。
法规规定,单笔交易金额低于10,000迪拉姆(不含税)且12个月内累计采购额不超过100,000迪拉姆的,可免于详细核查。一旦该供应商12个月滚动累计交易额超过100,000迪拉姆,小额豁免即终止,企业必须执行标准核查,包括比对官方记录核查供应商注册资质、核实授权代表身份以及确认其实际经营场所。
对于12个月内滚动交易额超过375,000迪拉姆的供应商,企业须执行强化尽职调查。这包括获取阿联酋持牌银行出具的收款账户确认函,并进行公开声誉及风险筛查。供应商核查信息须在准入时存档,并在无审查记录满12个月后或出现风险预警时立即更新。
此外,2026年第149号内阁决议对增值税执行条例进行了修订,限制超过财政部长拟定限额的现金支付进项税抵扣。联邦税务局2026年第17号决议则明确了六类允许抵扣员工福利进项税的具体情形,包括工作交通、特定现场住宿及符合使用规定的通讯网络费用等。
来源
- Legarithm · 2026-10-09