- الجهة المصدرة
- الهيئة الاتحادية للضرائب
- جهة الاختصاص
- الإمارات العربية المتحدة
- تاريخ النشر
- 9 أكتوبر 2026
- تاريخ السريان
- October 1, 2026
- المرحلة
- قرار نهائي
- الوثيقة الرسمية
- قرار الهيئة الاتحادية للضرائب رقم 13 لسنة 2026، قرار مجلس الوزراء رقم 149 لسنة 2026، قرار الهيئة الاتحادية للضرائب رقم 17 لسنة 2026
- مصدر رسمي
- legarithm.io
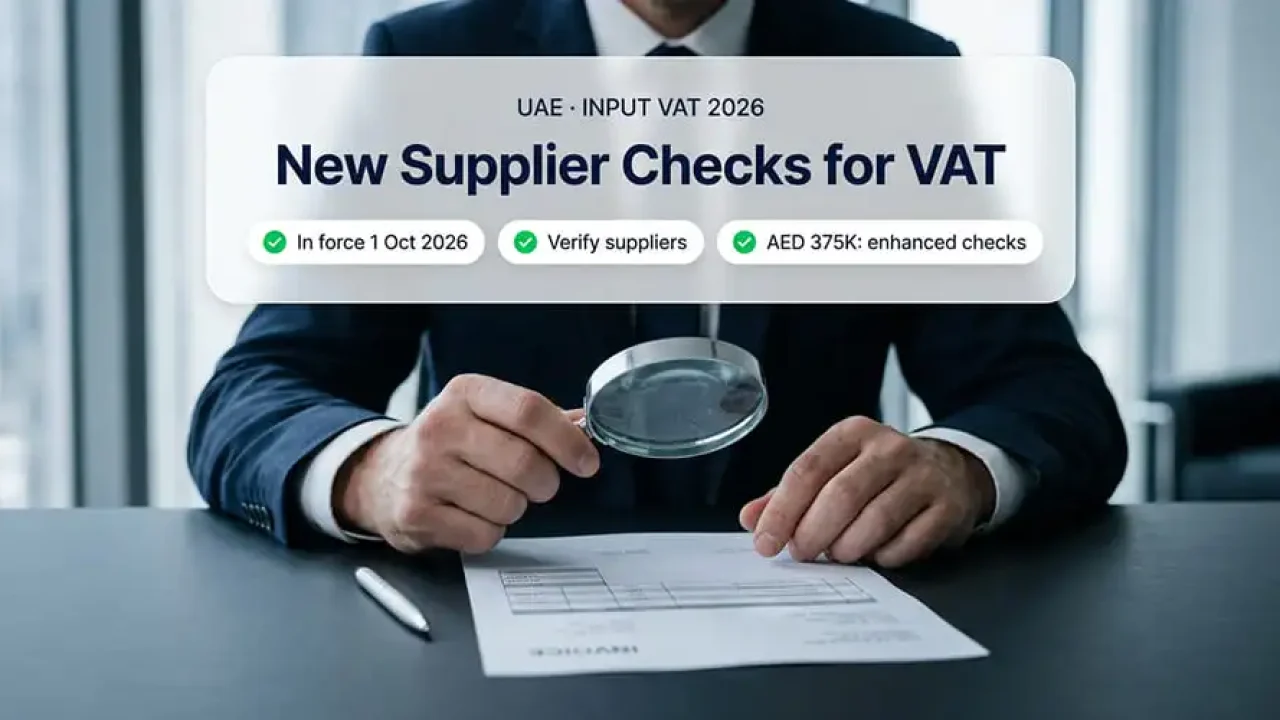
بموجب قرار الهيئة الاتحادية للضرائب (FTA) رقم 13 لسنة 2026، والساري اعتباراً من 1 October 2026، لم يعد الاحتفاظ بفاتورة ضريبية صحيحة كافياً لاسترداد ضريبة القيمة المضافة على المدخلات. ويتعين على الأعمال تنفيذ إجراءات عناية واجبة منظمة بشأن الموردين والتوريدات للتحقق من مشروعيتها وتجنب التعرض لمخاطر التهرب الضريبي في سلاسل التوريد. ويطبق هذا الإجراء المادة 54 مكرراً من قانون ضريبة القيمة المضافة، المستحدثة بموجب المرسوم بقانون اتحادي رقم 16 لسنة 2025، والتي تجيز للهيئة الاتحادية للضرائب رفض استرداد ضريبة المدخلات إذا كان التوريد مرتبطاً بتهرب ضريبي وكان المشتري يعلم بذلك أو كان ينبغي عليه أن يعلم.
يعفي الإطار التنظيمي التوريدات التي تقل قيمتها عن AED 10,000 (غير شاملة ضريبة القيمة المضافة) من عمليات التدقيق التفصيلية، شريطة أن يظل إجمالي التوريدات من ذلك المورد أقل من AED 100,000 على مدار فترة 12 شهراً متتالية. وبمجرد أن تتجاوز المعاملات السنوية AED 100,000، تُطبق إجراءات التدقيق القياسية الكاملة، والتي تشمل مستندات تأسيس المورد، والتحقق من المفوضين، وتأكيد وجود مقر عمل فعلي.
وبالنسبة للموردين الذين تتجاوز معاملاتهم AED 375,000 خلال فترة 12 شهراً متتالية، يجب على الشركات تطبيق إجراءات عناية واجبة معززة. ويشمل ذلك الحصول على تأكيد خطي من مصرف مرخص في دولة الإمارات يفيد بأن المورد يمتلك حساب التسوية، بالإضافة إلى إجراء تدقيق للسمعة العامة وفحص المخاطر. ويجب توثيق إجراءات التحقق من الموردين أثناء مرحلة التسجيل وتجديدها كل 12 شهراً على الأقل، أو فوراً في حال ظهور مؤشرات على وجود مخاطر.
وفي سياق التغييرات ذات الصلة، عدل قرار مجلس الوزراء رقم 149 لسنة 2026 اللائحة التنفيذية لضريبة القيمة المضافة لتقييد استرداد ضريبة المدخلات على المدفوعات النقدية التي تتجاوز حداً مستقبلياً يحدده وزير المالية. بالإضافة إلى ذلك، حدد قرار الهيئة الاتحادية للضرائب رقم 17 لسنة 2026 ست حالات محددة تظل فيها ضريبة القيمة المضافة على المدخلات المفروضة على مزايا الموظفين—مثل النقل لأغراض العمل، وباقات الهاتف والإنترنت المرتبطة بالوظيفة، والسكن الإلزامي في موقع العمل—قابلة للاسترداد.
المصادر
- Legarithm · 2026-10-09