- الجهة المصدرة
- وزارة المالية بدولة الإمارات
- جهة الاختصاص
- الإمارات العربية المتحدة
- تاريخ النشر
- 22 أكتوبر 2026
- تاريخ السريان
- October 1, 2026
- المرحلة
- قرار نهائي
- الوثيقة الرسمية
- قرار وزاري رقم 197 لسنة 2026
- مصدر رسمي
- ebmgs.com
أدخلت وزارة المالية في دولة الإمارات تعديلات على نظام الفوترة الإلكترونية بموجب القرار الوزاري رقم 197 لسنة 2026، والذي يعدل القرار الوزاري رقم 243 لسنة 2025 ودخل حيز التنفيذ في 1 أكتوبر 2026. وتهدف هذه التغييرات التنظيمية إلى تخفيف الأعباء التشغيلية وتوفير مرونة أكبر أثناء مرحلة التطبيق.
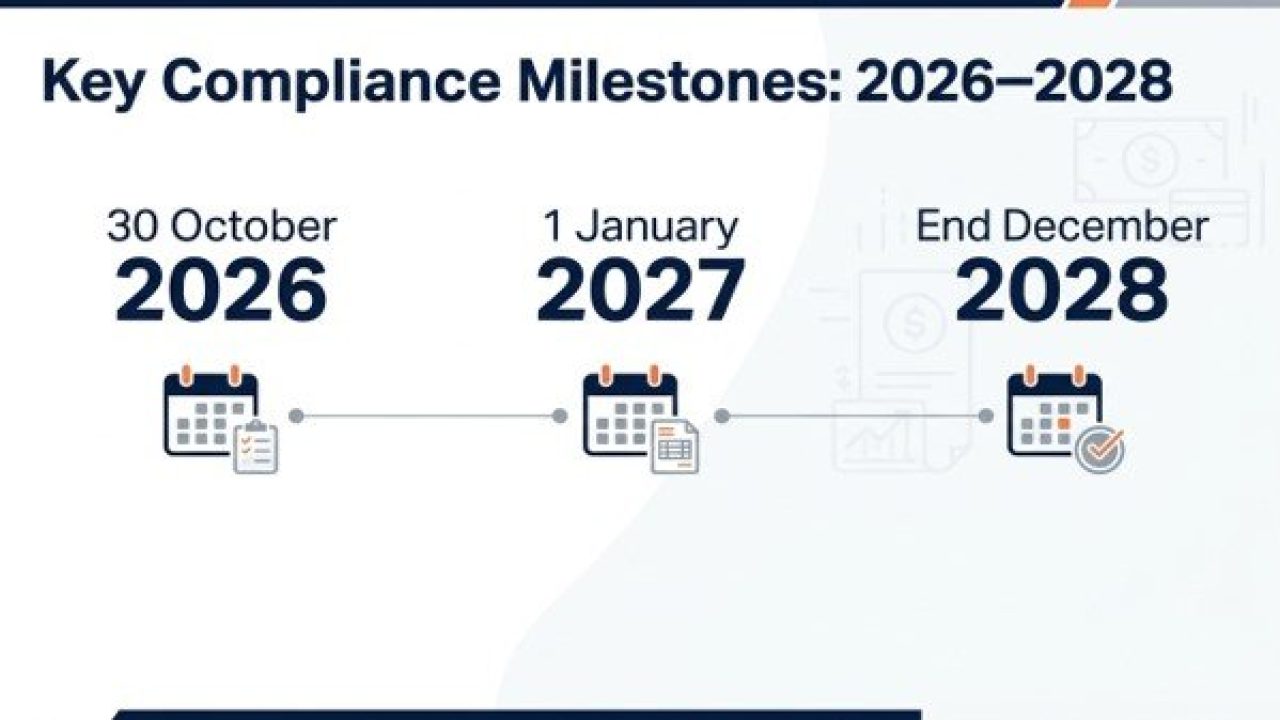
وبموجب القواعد المعدلة، تُعامل المعاملات بين أعضاء المجموعة الضريبية الواحدة كمعاملات مستثناة لمدة 24 شهراً تبدأ من 1 يناير 2027 حتى نهاية ديسمبر 2028. علاوة على ذلك، تم إلغاء شرط تخزين الفواتير الإلكترونية والإشعارات الدائنة والبيانات المرتبطة بها حصرياً داخل دولة الإمارات؛ إذ يجوز للشركات حفظ البيانات في الخارج شريطة الالتزام بمدد الاحتفاظ المحددة بموجب قانون الإجراءات الضريبية وإتاحة السجلات للهيئة الاتحادية للضرائب (FTA) عند الطلب.
كما ألغى الإطار التنظيمي أحكاماً محددة متعلقة بـ "عطل النظام"، مما يقلل من بعض التزامات الإبلاغ أثناء الانقطاعات الفنية. ومع ذلك، تظل المواعيد الأساسية للتطبيق دون تغيير: حيث يتعين على الشركات التي تحقق إيرادات سنوية تبلغ AED 50 million أو أكثر تعيين مزود خدمة معتمد للفوترة الإلكترونية بحلول 30 أكتوبر 2026، وذلك قبل موعد الإطلاق الفعلي للكيانات الكبرى في 1 يناير 2027.
وعلى صعيد منفصل، أصدرت السلطات الإماراتية قرار مجلس الوزراء رقم 149 لسنة 2026، والذي يقضي بتعديل المنهجية المعيارية لاحتساب نسبة ضريبة المدخلات القابلة للاسترداد للكيانات التي تورد سلعاً وخدمات خاضعة للضريبة ومعفاة منها معاً. وسيدخل هذا الإطار حيز التنفيذ اعتباراً من أول سنة ضريبية تبدأ بعد 1 أكتوبر 2027.
المصادر
- RMC للاستشارات الضريبية · 2026-10-22