- الجهة المصدرة
- الهيئة الاتحادية للضرائب
- جهة الاختصاص
- الإمارات العربية المتحدة
- تاريخ النشر
- 2 أكتوبر 2026
- المرحلة
- قرار نهائي
- الوثيقة الرسمية
- توضيح ضريبي عام TAXP010
- مصدر رسمي
- www.vatupdate.com
أصدرت الهيئة الاتحادية للضرائب في دولة الإمارات (FTA) توضيحاً ضريبياً عاماً TAXP010، أكدت فيه أن تعريفات المناطق الحرة والمناطق المحددة تختلف باختلاف الأنظمة الضريبية لكل من ضريبة القيمة المضافة (VAT)، والضريبة الانتقائية، وضريبة الشركات. وذكرت الهيئة أنه لا يمكن استخدام التعريفات الثلاثة بالتبادل، وأنها تتطلب تقييماً مستقلاً لكل نوع من أنواع الضرائب.
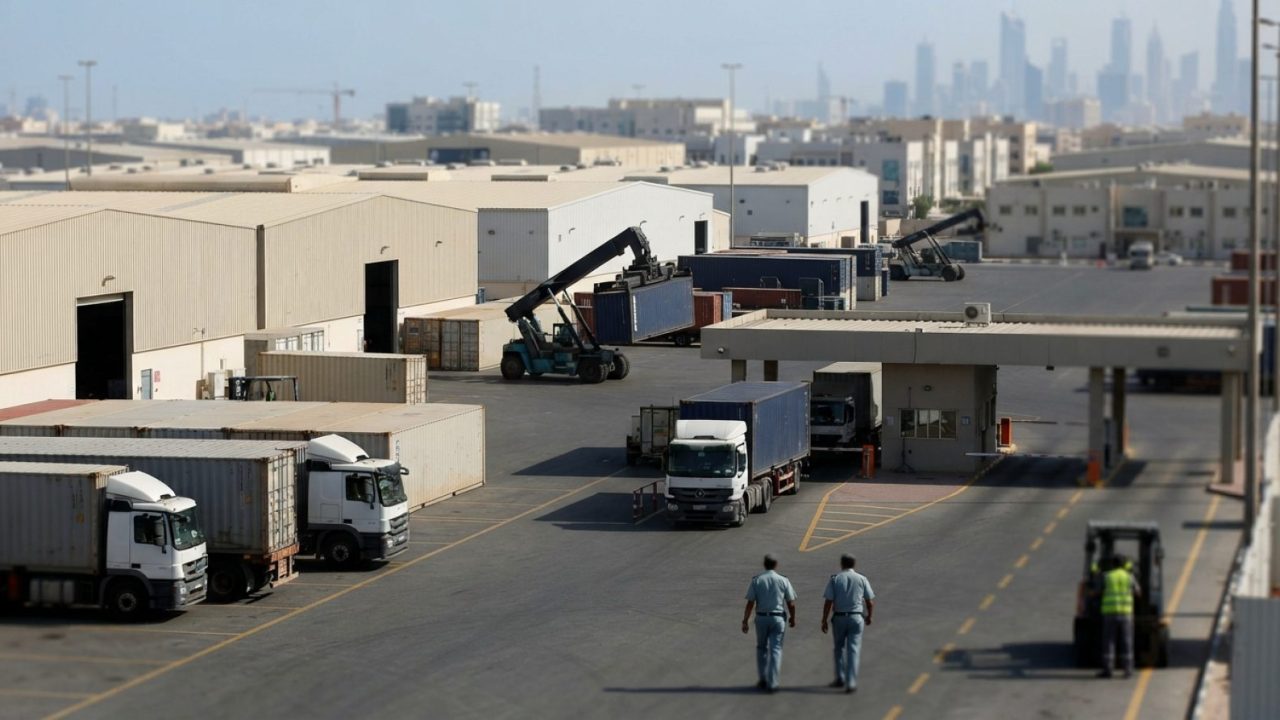
وفي إطار نظام ضريبة الشركات، تُمثّل المنطقة المحددة لأغراض ضريبة الشركات مفهوماً أضيق نطاقاً يتطلب أن تكون المنطقة منطقة حرة بموجب قواعد ضريبة الشركات ومنطقة محددة بموجب تشريعات ضريبة القيمة المضافة في آنٍ واحد. وتتأهل مناطق مثل المنطقة الحرة لجبل علي (جافزا)، والمنطقة الحرة بمطار دبي (دافزا)، ومدينة خليفة الصناعية بأبوظبي (كيزاد) كـ مناطق محددة لأغراض ضريبة الشركات. وفي المقابل، يُصنّف سوق أبوظبي العالمي (ADGM)، ومركز دبي المالي العالمي (DIFC)، ومركز دبي للسلع المتعددة (DMCC) كمناطق حرة لأغراض ضريبة الشركات، ولكنها مناطق غير محددة لأغراض ضريبة القيمة المضافة.
وبالنسبة لضريبة القيمة المضافة، يجب إدراج المنطقة المحددة بموجب قرار مجلس الوزراء رقم 59 لسنة 2017 واستيفاء المتطلبات التشغيلية المنصوص عليها في المادة 51(1) من اللائحة التنفيذية لضريبة القيمة المضافة. ورغم أن المناطق المؤهلة قد تحظى بمعاملة إقليمية خارج نطاق الضريبة لتوريدات سلع محددة ونقلها، إلا أن الخدمات تظل عموماً خاضعة للقواعد الاعتيادية لضريبة القيمة المضافة في دولة الإمارات، وتخضع السلع التي تدخل البر الرئيسي لدولة الإمارات لضريبة القيمة المضافة على الاستيراد.
وبالنسبة للضريبة الانتقائية، تعتمد المنطقة المحددة على معايير تشغيلية ورقابية، وتُعرّف عموماً بأنها منطقة حرة مسيجة ومزودة بإجراءات أمنية ورقابة جمركية وأمين مستودع مُعيّن، أو أي منطقة أخرى معتمدة من الهيئة الاتحادية للضرائب. وحثت الهيئة الشركات على مواءمة عقودها وبياناتها الجمركية ونماذج فواتيرها وإعدادات أنظمة تخطيط موارد المؤسسات (ERP) لديها بما يعكس هذه التصنيفات المتباينة.
المصادر
- VATupdate · 2026-11-03