政策与法律动态
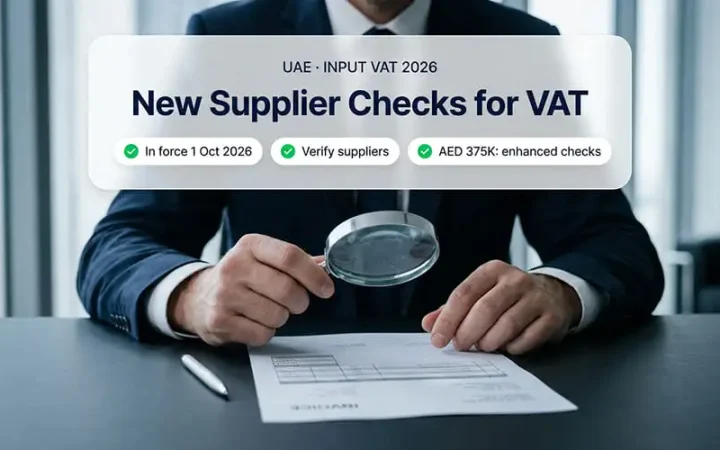
阿联酋实施进项增值税抵扣新规 强化供应商尽职调查
自2026年10月1日起,根据阿联酋联邦税务局第13号决议,仅凭有效税务发票已不足以抵扣进项增值税。企业必须对供应商及交易进行结构化尽职调查,以防卷入供应链逃税并丧失税款抵扣资格。12个月内累计交易额超过37.5万迪拉姆的供应商将面临强化背景调查,包括银行账户验证。
自2026年10月1日起,根据阿联酋联邦税务局第13号决议,仅凭有效税务发票已不足以抵扣进项增值税。企业必须对供应商及交易进行结构化尽职调查,以防卷入供应链逃税并丧失税款抵扣资格。12个月内累计交易额超过37.5万迪拉姆的供应商将面临强化背景调查,包括银行账户验证。
阿联酋发布2026年第149号内阁决议,对2017年第8号增值税联邦法令的执行条例作出重大修订,自2026年10月1日起生效。新规引入了针对复合供应的反拆分规则,限制超过门槛金额的现金交易进项税抵扣,并明确了员工福利进项税的抵扣要求。
商务服务机构卓佳/Vistra梳理了重塑阿联酋税收合规与投资架构的四项核心监管变动。重点包括自2027年起分阶段实施的强制性电子发票制度、2025年第16号联邦法令针对增值税合规的修订,以及迪拜国际金融中心(DIFC)推出的可变资本公司(VCC)与针对法定公司的拟议新规。这些举措强化了税务合规审查力度,同时拓宽了基金投资架构工具。
阿联酋联邦税务局对违反企业所得税规定的行为通过EmaraTax系统自动处以500至10,000迪拉姆不等的行政罚款。税收申报和缴费须在财年结束后9个月内完成,清算实体须在3个月内完成税务注销。
政策动态、中阿商业新闻与行业洞见,直达您的收件箱。