- الجهة المصدرة
- مجلس الوزراء الإماراتي
- جهة الاختصاص
- الإمارات العربية المتحدة
- تاريخ النشر
- 13 نوفمبر 2026
- تاريخ السريان
- 30 نوفمبر 2026
- المرحلة
- قرار نهائي
- الوثيقة الرسمية
- قرار مجلس الوزراء رقم 142 لسنة 2024 وتعديلات المرسوم بقانون اتحادي رقم 47 لسنة 2022
- مصدر رسمي
- www.arabianbusiness.com
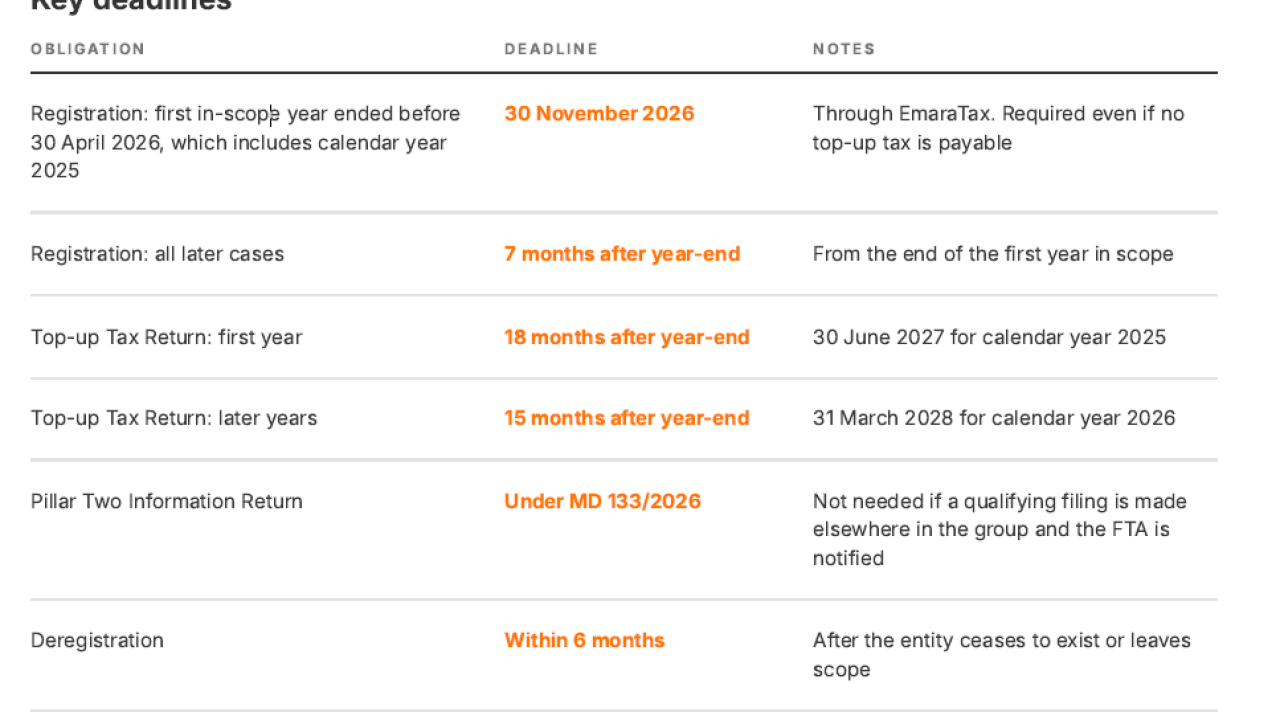
يوضح تحليل تنظيمي نشرته IR Global في 13 نوفمبر 2026 متطلبات الامتثال والمواعيد النهائية بموجب الضريبة التكميلية المحلية للحد الأدنى (DMTT) في دولة الإمارات العربية المتحدة، بما في ذلك الموعد النهائي للتسجيل المحدد في 30 نوفمبر 2026.
يُطبَّق إطار الضريبة التكميلية المحلية للحد الأدنى (DMTT) من خلال قرار مجلس الوزراء رقم 142 لسنة 2024 وتعديلات المرسوم بقانون اتحادي رقم 47 لسنة 2022، بما يوائم قانون الضرائب الوطني مع نظام الحد الأدنى العالمي للضريبة بموجب الركيزة الثانية لمنظمة التعاون الاقتصادي والتنمية (OECD). وتنطبق اللوائح على مجموعات الشركات متعددة الجنسيات التي تحقق إيرادات مجمعة سنوية تبلغ €750 million أو أكثر في سنتين ماليتين على الأقل من السنوات المالية الأربع السابقة.
بموجب هذه القواعد، قد يواجه الأشخاص المؤهلون في المناطق الحرة الذين استفادوا سابقاً من نسبة ضريبة شركات تبلغ 0% ضريبة تكميلية تصل إلى الحد الأدنى للنسبة البالغ 15%.
يجب على الكيانات متعددة الجنسيات المتأثرة العاملة في دولة الإمارات وضع أنظمة لاحتساب والإبلاغ عن الضرائب المشمولة المعدلة، والضرائب المؤجلة، واستثناءات الدخل القائمة على الوجود الاقتصادي الجوهري والمتعلقة بالأجور والأصول المادية.
المصادر
- IR Global · 2026-11-13