الانتقال إلى المحتوى

نربط الأعمال. نبني التفاهم. نعزز السلام.

الهيئة الاتحادية للضرائب

المستجدات القانونية والسياسات
المصدر: الهيئة الاتحادية للضرائب

الهيئة الاتحادية للضرائب بدولة الإمارات تصدر تعديلات تنظيمية بشأن الطوابع الضريبية الرقمية للتبغ

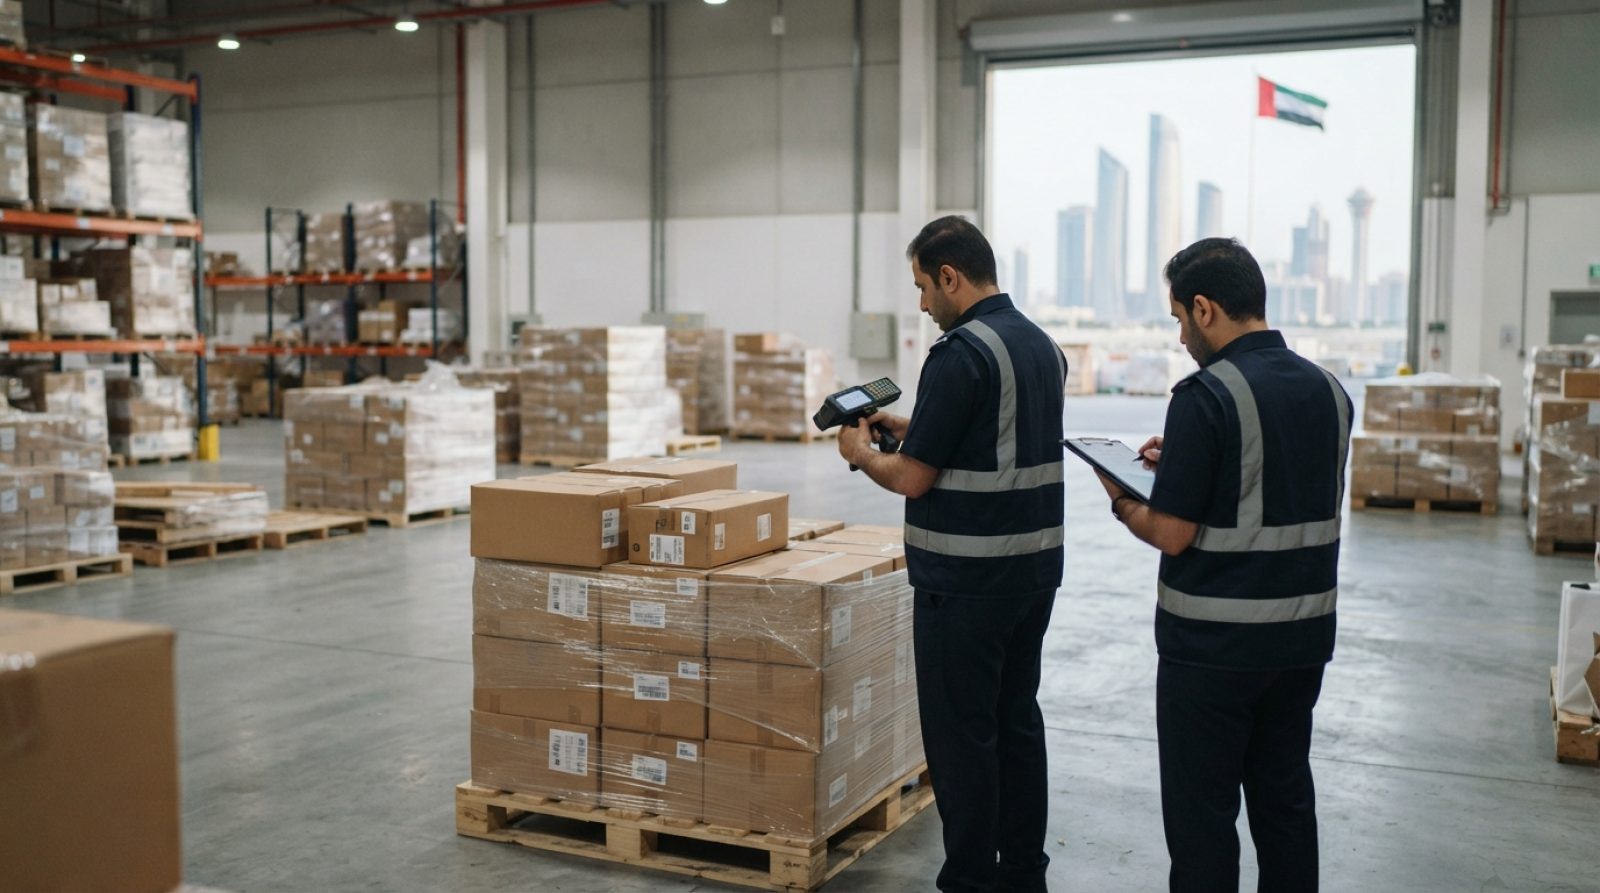
نشرت الهيئة الاتحادية للضرائب بدولة الإمارات تعديلات على عدة قرارات تتعلق بنظام وضع العلامات المميزة على التبغ ومنتجاته. وتنظم القواعد المُحدَّثة تطبيق الطوابع الضريبية الرقمية والتحقق منها على منتجات التبغ وسوائل التدخين الإلكترونية. ويواجه المستوردون ومشغلو المستودعات مصادرة المنتجات وفرض غرامات إدارية في حال عدم الامتثال.
المستجدات القانونية والسياسات
المصدر: غلف نيوز

دولة الإمارات تحدد 30 سبتمبر موعداً نهائياً لتقديم إقرارات ضريبة الشركات وسدادها

أعلنت الهيئة الاتحادية للضرائب في دولة الإمارات أنه يتوجب على الأشخاص الخاضعين للضريبة الذين انتهت فترتهم الضريبية في 31 ديسمبر 2025 تقديم إقراراتهم الضريبية وسداد المستحقات المترتبة عليهم بحلول 30 سبتمبر 2026. ويمكن تقديم الإقرارات وسداد المبالغ إلكترونياً عبر منصة «إمارات تاكس» (EmaraTax) الرقمية أو من خلال الوكلاء الضريبيين المعتمدين. كما يتعين على الجهات التي تختار الاستفادة من تسهيلات الأعمال الصغيرة والأشخاص المعفيين المُلزمين بتقديم الإقرارات الالتزام بمهلة الأشهر التسعة لتجنب فرض الغرامات الإدارية.

المستجدات القانونية والسياسات
المصدر: Arabian Business

دولة الإمارات توضح قواعد ضريبة الشركات لعام 2026 لشركات البر الرئيسي والمناطق الحرة

تخضع شركات البر الرئيسي في دولة الإمارات لضريبة بنسبة 0% على الأرباح الخاضعة للضريبة حتى AED 375,000 ونسبة 9% على ما يتجاوز ذلك، بينما تنطبق قواعد مختلفة على الأشخاص المؤهلين في المناطق الحرة. وتستفيد كيانات المناطق الحرة من نسبة 0% على الدخل المؤهل، في حين تخضع الإيرادات غير المؤهلة لضريبة بنسبة 9% دون تطبيق حد الإعفاء البالغ AED 375,000. ويجب على الشركات التي تنتهي سنتها المالية في December 31, 2025 تقديم إقراراتها الضريبية وسداد الضريبة المستحقة بحلول September 30, 2026.

المستجدات القانونية والسياسات
المصدر: Aurne

دولة الإمارات توضح التزامات إعداد التقارير الضريبية بموجب الركيزة الثانية للشركات الكبيرة متعددة الجنسيات

أصدرت وزارة المالية في دولة الإمارات قرارات وزارية تفصّل إجراءات إعداد التقارير والامتثال بموجب إطار الركيزة الثانية الصادر عن OECD/G20 للحد الأدنى للضريبة بنسبة 15 في المائة. وتنطبق القواعد على المجموعات متعددة الجنسيات التي لا تقل إيراداتها الموحدة عن EUR 750 million في سنتين ماليتين على الأقل من السنوات المالية الأربع السابقة. وتحدد الإرشادات آلية تقديم إقرارات معلومات GloBE، وإخطارات الهيئة الاتحادية للضرائب، وتعيين الكيانات المحلية المعنية بتقديم التقارير.

موجز UECN

مستجدات السياسات، وأخبار الأعمال بين الصين والإمارات، ورؤى القطاعات، تصلك مباشرة إلى بريدك الإلكتروني.

اللغة
الاشتراكات

تأكيد الاشتراك المزدوج: سنرسل لك رابط تأكيد. يمكنك إلغاء الاشتراك في أي وقت. الخصوصية