تحافظ الصين على دور مهيمن في سلسلة إمداد المعادن الحيوية العالمية، حيث تستحوذ على نحو 90 بالمئة من المعالجة العالمية للعناصر الأرضية النادرة وتمتلك حصة سوقية تبلغ 70 بالمئة أو أكثر لـ 19 من أصل 20 معدناً استراتيجياً مدرجاً لدى وكالة الطاقة الدولية (IEA). وفي أبريل 2025، فرضت بكين ضوابط على تصدير سبعة عناصر أرضية نادرة ثقيلة قبل توسيع نطاق القيود في أكتوبر، حيث تُقدر وكالة الطاقة الدولية خسائر سنوية محتملة بقيمة 6.5 تريليون دولار في إنتاج الصناعات التحويلية اللاحقة خارج الصين في حال تطبيقها بالكامل. ومؤخراً، مدّدت بكين تعليق العمل بهذه القيود حتى يناير.
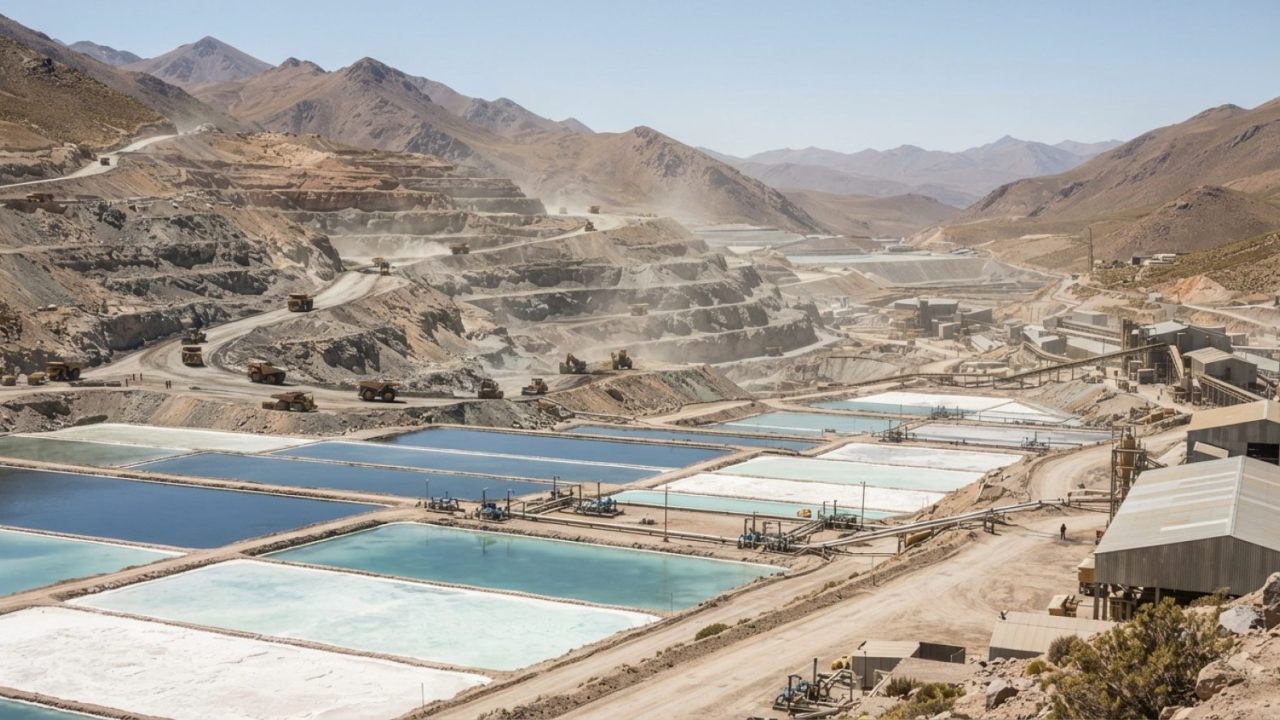
برزت أمريكا اللاتينية ومنطقة البحر الكاريبي كوجهات بديلة رئيسية لتنويع إمدادات المعادن الحيوية، حيث تستحوذ على 38.3 بالمئة من احتياطيات الليثيوم العالمية و32.5 بالمئة من احتياطيات النحاس، وفقاً لمنظمة التعاون الاقتصادي والتنمية (OECD). وتشير تقديرات وكالة الطاقة الدولية إلى أن التوسع في التكرير المحلي لليثيوم والنيكل والكوبالت والغرافيت والعناصر الأرضية النادرة—إلى جانب معالجة ثلثي النحاس في المنطقة—يمكن أن يرفع الناتج الاقتصادي المحلي إلى نحو 220 مليار دولار بحلول عام 2035.
تُسرّع دول الخليج وتيرة استثماراتها في قطاع المعادن الحيوية في الأمريكتين. وأسس صندوق أبوظبي السيادي "القابضة" (ADQ) مشروعاً مشتركاً مع شركة "أوريون ريسورس بارتنرز" الأمريكية في يناير لدعم مشاريع المعادن في أمريكا اللاتينية وأفريقيا وآسيا. وعلاوة على ذلك، وقّعت دولة الإمارات اتفاقية أولية بقيمة 2.5 مليار دولار مع البرازيل لتطوير معادن التحول في مجال الطاقة، كما أطلقت محادثات اتفاقية الشراكة الاقتصادية الشاملة مع الأرجنتين في سبتمبر لتوسيع فرص الاستثمار في مجالات التعدين والمعادن والتكنولوجيا.
المصادر
- www.thenationalnews.com · 2026-11-16